L’attestation d’assurance PNO est le document que tout propriétaire non occupant finit par chercher dans l’urgence, souvent la veille d’une assemblée générale ou au moment où le syndic relance. Obtenir ce justificatif rapidement suppose de comprendre ce qui bloque réellement sa délivrance, et pas seulement de cliquer sur « télécharger ».
Attestation assurance PNO : pourquoi le document peut rester indisponible après souscription
La souscription en ligne d’un contrat PNO donne l’impression que l’attestation sera générée dans la foulée. Dans la pratique, plusieurs situations retardent sa mise à disposition, parfois de plusieurs jours.
Paiement non validé ou en attente de rapprochement bancaire
Un prélèvement SEPA en cours d’initialisation ou un paiement par carte refusé silencieusement bloque la génération du document. L’espace client affiche alors le contrat comme « en attente » ou « en cours de validation », sans produire d’attestation téléchargeable.
Nous recommandons de vérifier immédiatement le statut du paiement dans l’espace client avant de contacter le service client. Un simple rejet bancaire non notifié est la cause la plus fréquente de retard.
Vérification manuelle et pièces incomplètes
Certains assureurs déclenchent une vérification manuelle lorsque le profil du bien sort de leurs critères automatisés (SCI, LMNP avec plusieurs lots, bien en copropriété avec usage mixte). Une pièce manquante, un numéro de lot erroné ou une surface déclarée incohérente suffit à suspendre l’émission.
Vérifier les courriers indésirables est un réflexe souvent négligé. La demande de complément arrive parfois dans le dossier spam, et le propriétaire attend une attestation qui ne viendra pas tant qu’il n’a pas répondu.
Incident technique sur l’espace client
Il arrive que le contrat soit actif côté assureur sans que l’espace client ne le reflète. Dans ce cas, un appel direct ou un e-mail au gestionnaire permet d’obtenir l’attestation par retour, souvent en PDF signé électroniquement.
Délais réels d’obtention d’une attestation PNO selon le canal utilisé
Il n’existe pas de délai légal imposé à l’assureur pour délivrer une attestation PNO. Tout repose sur les engagements commerciaux de chaque compagnie et sur le canal choisi par le propriétaire.
| Canal | Délai constaté | Remarque |
|---|---|---|
| Espace client / application | Immédiat à quelques minutes | Téléchargement PDF si le contrat est actif et le paiement validé |
| E-mail au gestionnaire | Quelques heures à deux jours ouvrés | Traitement manuel, variable selon la charge du service |
| Téléphone | Envoi dans la journée (si demande avant midi) | Possibilité d’envoi immédiat par e-mail pendant l’appel |
| Courrier postal | Cinq à dix jours | À éviter si le syndic ou le locataire attend le document rapidement |
Le canal le plus rapide reste l’espace client. Pour les propriétaires qui gèrent plusieurs biens (SCI, LMNP multi-lots), nous observons que certains assureurs regroupent les attestations dans un espace dédié par lot, ce qui évite de redemander le document à chaque échéance.
Obligation légale de l’attestation PNO : copropriété, location et bien vacant
La règle d’obligation varie selon le statut du bien, et confondre les cas expose à des lacunes de couverture ou à des blocages administratifs.
Copropriété : obligation de responsabilité civile a minima
Pour un lot en copropriété, l’obligation porte au minimum sur la garantie responsabilité civile. Le syndic est en droit de demander l’attestation PNO à chaque copropriétaire, qu’il soit occupant ou non. Dans les résidences récentes, cette demande est quasi systématique et souvent exigée avant l’assemblée générale.
L’envoi direct au syndic depuis l’espace client (téléchargement puis transmission par e-mail) évite un aller-retour administratif inutile.
Location : articulation avec l’assurance du locataire
Le locataire doit fournir sa propre attestation d’assurance habitation au propriétaire. L’assurance PNO du propriétaire ne se substitue pas à celle du locataire. Elle couvre les dommages relevant de la responsabilité du propriétaire (vice de construction, défaut d’entretien des parties non locatives) et intervient en complément.
En cas de sinistre, l’absence d’attestation PNO valide complique la gestion du dossier d’indemnisation, même si le locataire est correctement assuré. Les garanties du propriétaire et celles du locataire ne couvrent pas les mêmes risques.
Bien vacant : déclaration d’inoccupation
La vacance du logement peut déclencher une obligation de déclaration spécifique. Certains contrats PNO prévoient que le propriétaire signale toute inoccupation prolongée au-delà d’une durée fixée dans les conditions particulières. Ne pas le faire peut entraîner une exclusion de garantie en cas de sinistre (dégât des eaux, vandalisme).
Obtenir rapidement l’attestation ne dispense donc pas de vérifier que la situation réelle du bien est correctement déclarée au contrat.
Contenu de l’attestation PNO : ce que le document doit mentionner
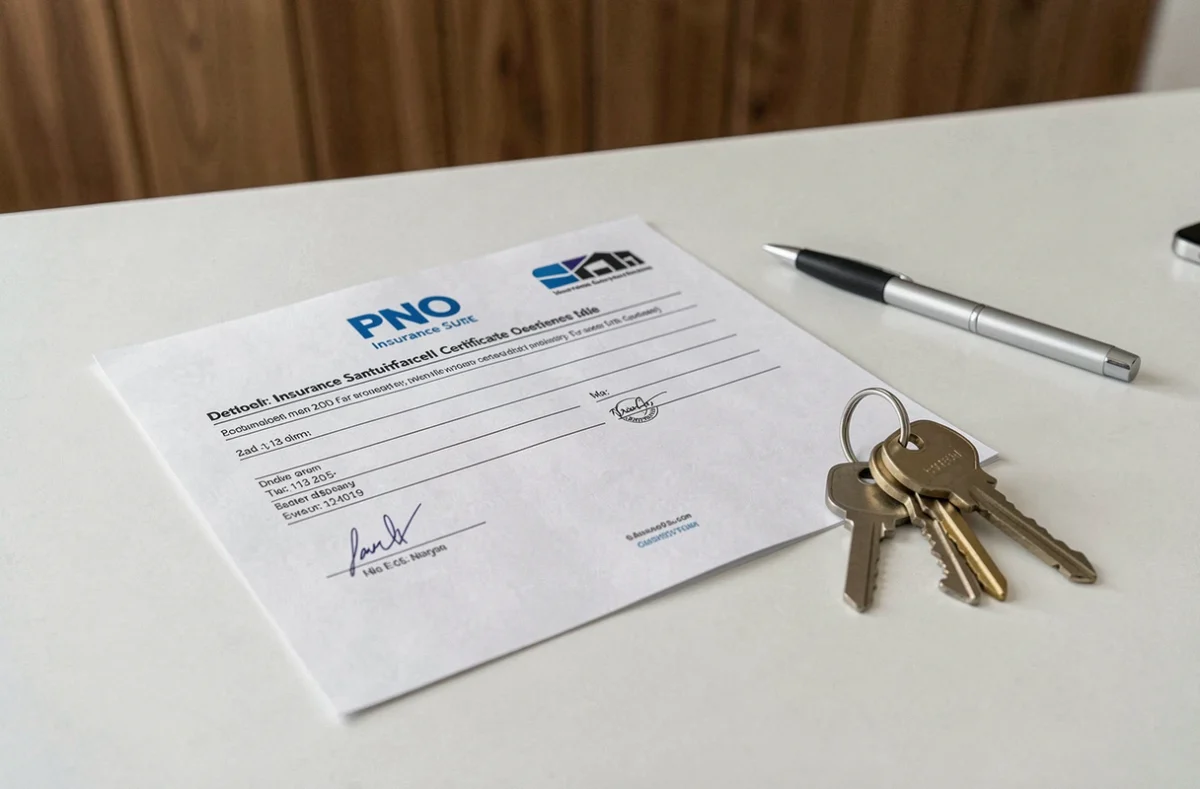
Une attestation PNO n’a de valeur probante que si elle contient les informations permettant d’identifier le bien, le souscripteur et les garanties actives. Nous constatons que certains documents incomplets sont refusés par les syndics ou les notaires lors de transactions.
- Nom et coordonnées de l’assureur, numéro de contrat et période de validité (dates de début et de fin de garantie)
- Identité du souscripteur (personne physique ou morale, notamment en cas de SCI ou de LMNP)
- Adresse complète du bien assuré, avec numéro de lot en copropriété
- Liste des garanties souscrites : responsabilité civile propriétaire, dégât des eaux, incendie, catastrophes naturelles, et éventuellement garanties complémentaires (protection juridique, recours des locataires)
Si l’attestation ne mentionne pas le numéro de lot ou si la période de validité est expirée, le syndic la refusera. Mieux vaut vérifier ces points avant de transmettre le document.
Critères de choix d’un contrat PNO pour une attestation exploitable rapidement
Tous les contrats PNO ne se valent pas du point de vue de la réactivité administrative. Quelques critères font la différence au moment où le propriétaire a besoin de son attestation sans délai.
- Espace client avec génération d’attestation en temps réel : c’est le premier filtre. Un assureur qui impose un appel téléphonique ou un courrier pour chaque attestation ralentit la gestion
- Gestion multi-lots depuis un seul compte : pour les propriétaires en SCI ou en LMNP avec plusieurs biens, la possibilité de télécharger une attestation par lot sans multiplier les démarches est un gain de temps considérable
- Attestation actualisée automatiquement à chaque échéance : certains assureurs génèrent une nouvelle attestation à la date anniversaire du contrat sans intervention du souscripteur
- Tarification adaptée au profil du bien : un studio en copropriété et un T4 en monopropriété ne justifient pas le même niveau de garanties. Comparer les fourchettes de cotisation annuelle entre assureurs reste pertinent, mais le prix ne doit pas primer sur la couverture réelle
Un contrat moins cher de quelques euros par mois mais sans espace client fonctionnel génère plus de friction administrative sur la durée qu’un contrat légèrement plus onéreux avec une gestion digitale complète.
Pièges courants qui retardent l’obtention de l’attestation PNO
Au-delà des problèmes techniques déjà mentionnés, certains pièges reviennent régulièrement dans la gestion des attestations PNO.
Confusion entre attestation PNO et attestation MRH occupant
Un propriétaire qui occupe sa résidence principale et détient un bien locatif peut confondre les deux documents. L’attestation MRH de sa résidence principale ne couvre pas le bien mis en location. Le syndic ou le gestionnaire locatif refusera un document qui ne correspond pas au lot concerné.
Contrat résilié sans le savoir
Un impayé de cotisation peut entraîner la suspension puis la résiliation du contrat PNO sans que le propriétaire en ait pleinement conscience. L’attestation précédemment téléchargée devient caduque, mais reste physiquement présente dans les fichiers du propriétaire. Présenter une attestation périmée à un syndic ou à un notaire expose à des complications en cas de sinistre.
Déclaration inexacte de la surface ou de l’usage
Un bien déclaré comme logement d’habitation alors qu’il fait l’objet d’une location saisonnière ou d’un usage mixte peut voir sa couverture contestée par l’assureur au moment du sinistre. L’attestation existe, mais elle repose sur des informations erronées. La garantie fiscale et juridique du propriétaire s’en trouve fragilisée.
Disposer d’une attestation d’assurance PNO valide et à jour relève autant de la rigueur administrative que du choix initial du contrat. Le formulaire ci-dessous vous permet de demander un devis gratuit et d’être rappelé par un professionnel qui pourra adapter la couverture à votre situation exacte, que vous soyez en copropriété, en SCI ou en LMNP.